
Una tarjeta emitida para el uso corporativo proporciona una línea de crédito dirigida a cubrir gastos operativos y compras relacionadas con la actividad de una empresa. Es un instrumento financiero que permite a personas jurídicas o equipos autorizados realizar pagos sin emplear efectivo empresarial inmediato, mientras que el emisor registra las transacciones, define límites y genera estados de cuenta periódicos para la conciliación contable.
Estas tarjetas suelen incluir mecanismos para asignar roles y límites a usuarios, registrar movimientos por categoría de gasto y ofrecer ciclos de facturación que pueden diferir de las cuentas personales. A nivel operativo, su funcionamiento combina condiciones de crédito, cargos por intereses y tarifas administrativas con herramientas digitales que facilitan el control y la conciliación.
Los límites de crédito en este tipo de instrumento tienden a establecerse sobre la base del historial financiero de la empresa, su facturación y garantías solicitadas por la entidad emisora. En la práctica, los límites pueden ajustarse periódicamente según la actividad registrada y la evaluación de riesgo. Además, existen modelos donde se autorizan sublímites por tarjeta individual, lo que permite restringir el gasto por departamento o por empleado, y así mejorar la disciplina financiera interna.
El ciclo de facturación y los períodos de pago son elementos clave para la gestión del flujo de caja. Algunos emisores ofrecen ciclos mensuales con fechas fijas de corte y vencimiento, mientras que otros pueden permitir fechas adaptadas a la temporada de ventas de la empresa. El manejo adecuado de fechas y plazos puede influir en la planificación del capital de trabajo, dado que pagar dentro del período permitido puede reducir los costos por intereses en compras de corto plazo.
Las tasas de interés y las comisiones asociadas varían según el perfil de riesgo de la empresa, el tipo de tarjeta y los servicios incluidos. Suelen existir comisiones por emisión, por transacción en moneda extranjera, por disposición de efectivo y por administración de cuentas adicionales. Es habitual que la comparación entre alternativas incluya tanto el costo explícito (tasas y comisiones) como el costo implícito de servicios adicionales, por ejemplo, acceso a plataformas de gestión o integraciones contables.
El control de gastos incorpora desde límites de gasto por usuario hasta reglas de aprobación para compras específicas. Las herramientas modernas pueden ofrecer conciliación automática con sistemas contables, categorización de gastos y reportes por centro de costo. Estas funciones suelen facilitar auditorías internas y el cumplimiento de políticas corporativas, aunque su efectividad depende de la configuración y del seguimiento operativo que realice la empresa.
En resumen, este tipo de instrumento financiero ofrece una combinación de crédito y funcionalidades administrativas orientadas al uso corporativo, y su diseño puede variar según el tamaño y la estructura interna de la organización. Las siguientes secciones examinan componentes prácticos y consideraciones con más detalle.
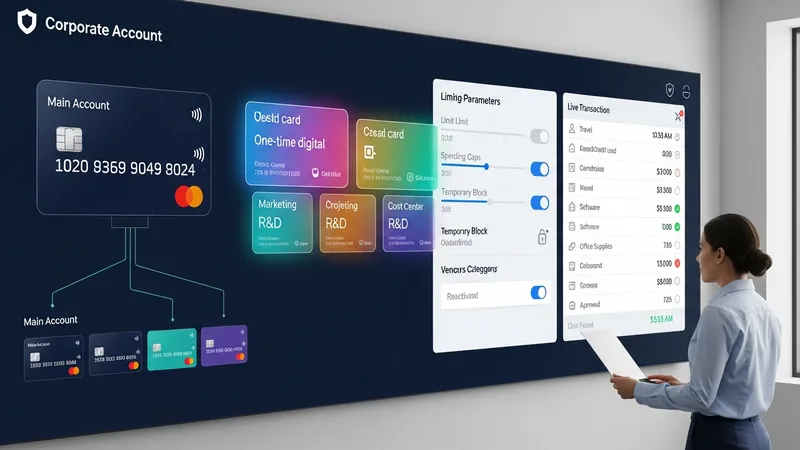
Existen modalidades de emisión orientadas a distintos usos corporativos. Una modalidad común es la cuenta principal con tarjetas adicionales, donde una empresa centraliza facturación y control; otra son las tarjetas virtuales orientadas a compras digitales puntuales. También se encuentran soluciones diseñadas para permitir cargos a proyectos o centros de costo específicos. Cada modalidad puede implicar diferencias en procesos de solicitud, documentación requerida y medidas de seguridad, por lo que conviene entender la estructura que mejor se alinea con la operativa interna de la organización.
La emisión puede involucrar controles de acceso y autorización en distintos niveles: asignación de límites por tarjeta, bloques temporales para ciertos tipos de gasto o restricciones por categoría de proveedor. Estos controles facilitan la segregación de funciones y la gestión del riesgo operacional. En instalaciones modernas, la gestión se realiza por medio de paneles administrativos que permiten modificar límites y ver transacciones en tiempo real, aunque la disponibilidad de estas funciones puede variar entre emisores.
Desde la perspectiva administrativa, la existencia de tarjetas virtuales suele reducir la exposición en compras en línea, al permitir generar credenciales con montos y vigencias acotadas. En contraste, las tarjetas físicas facilitan pagos presenciales y suelen venir con opciones de chip y PIN. La elección entre modalidades puede depender de patrones de gasto típicos de la empresa y de la necesidad de integrar procesos con sistemas de contabilidad o ERP.
Como consideración práctica, las empresas que gestionan múltiples tarjetas a menudo configuran plantillas de política de gasto para estandarizar autorizaciones y límites. Esto puede incluir límites por categoría, procedimientos de aprobación y requisitos de documentación para gastos mayores. Estas plantillas suelen implementarse como guías internas y reflejarse en la configuración del panel de administración del emisor para mantener coherencia operativa.
La determinación del límite suele basarse en la evaluación del flujo de caja, historial crediticio y volumen de operaciones de la empresa. Los emisores pueden solicitar estados financieros, declaraciones fiscales o referencias comerciales para evaluar riesgo. En muchos casos, el límite inicial puede ser conservador y revisarse al alza a medida que la empresa demuestra comportamiento de pago y estabilidad en sus ingresos.
Además de un límite global, es común establecer sublímites por tarjeta o por usuario, lo que permite asignar montos diferenciados por función o responsabilidad. Esta fragmentación ayuda a prevenir sobrecargas en una cuenta y facilita el control interno. La revisión de límites puede ocurrir de forma periódica o a solicitud de la empresa, y suele incluir análisis de saldos promedio, frecuencia de uso y pagos puntuales.
Cuando se manejan varios proyectos o centros de costo, algunos emisores permiten asignar límites por proyecto, con reportes que facilitan la imputación contable. Esta práctica puede mejorar la trazabilidad de gastos y simplificar cierres contables. No obstante, requiere disciplina operativa para asegurar que los cargos se asignen a la categoría correcta y que el personal disponga de instrucciones claras sobre el uso autorizado.
Como detalle operativo, la gestión de límites y su monitoreo pueden integrarse con alertas automáticas por consumo cercano al límite o por transacciones inusuales. Estas alertas suelen ser una herramienta de supervisión y prevención de gasto excesivo, pero su utilidad depende de la configuración y del seguimiento por parte del equipo financiero.
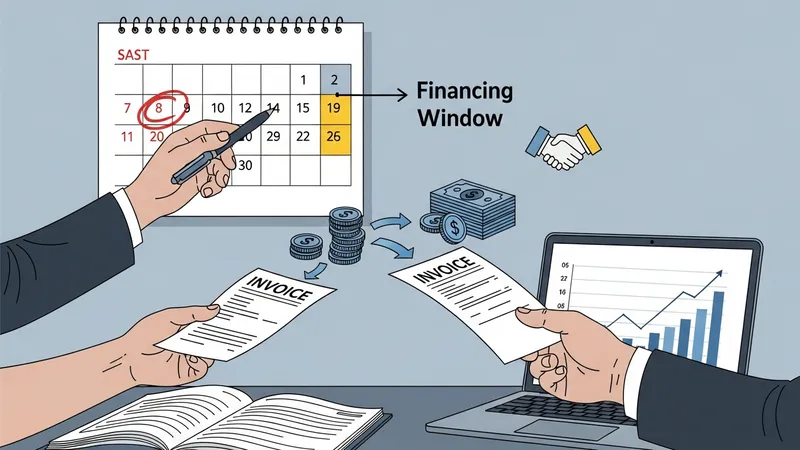
Los períodos de facturación establecen la cadencia con la que se consolidan transacciones y se genera el estado de cuenta. Un ciclo típico es mensual, con una fecha de corte fija y un vencimiento posterior para el pago. La diferencia entre la fecha de corte y la fecha de vencimiento puede ofrecer un período de financiamiento a corto plazo, aunque dependerá de si la empresa opta por pagar el total o realizar pagos mínimos cuando esa opción está disponible.
En términos de flujo de caja, sincronizar el ciclo de facturación con entradas de efectivo puede ayudar a minimizar tensiones de liquidez. Algunas empresas negocian fechas de corte adaptadas a su ciclo comercial para conseguir mayor alineación entre facturación y cobros. Sin embargo, cualquier ajuste en el ciclo debe considerarse con cautela, ya que también puede implicar cambios en la gestión de cuentas por pagar y en la previsión de pagos.
Los cargos por pago tardío y la aplicación de intereses por el saldo pendiente son elementos que pueden influir en el costo total de uso. Por lo tanto, la política de pagos y la frecuencia con la que se revisan saldos pueden ser factores relevantes en la gestión financiera. Asimismo, la conciliación periódica entre estados de cuenta y registros contables reduce errores y facilita el control sobre obligaciones pendientes.
Para muchas empresas, la automatización de pagos recurrentes y la integración con el software de contabilidad pueden simplificar el cumplimiento de vencimientos y la asignación de gastos. Estas integraciones suelen permitir programar débitos automáticos, generar asientos contables y producir reportes de conciliación, aunque su implementación técnica puede exigir recursos iniciales para configurar correctamente los flujos de datos.
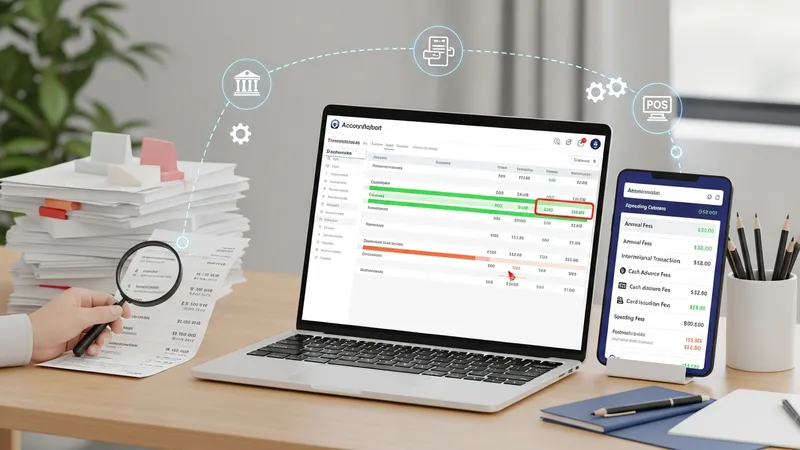
Las tasas de interés aplicables a saldos pendientes y las comisiones por servicios son componentes habituales del costo de estas tarjetas. Pueden incluir cuota anual, comisión por transacción internacional, cargos por disposiciones en efectivo y tarifas por emisión de tarjetas adicionales. La estructura de costos varía según el emisor y el nivel de servicio contratado, por lo que resulta pertinente analizar no solo las tasas sino también los servicios incluidos en el paquete.
La conciliación de estados de cuenta con registros internos es un proceso recurrente que puede realizarse manualmente o mediante integración con software contable. La conciliación automatizada suele reducir tiempo y errores, al emparejar transacciones y aplicar categorías de gasto predefinidas. No obstante, las integraciones requieren configuración y mantenimiento, y la empresa debe validar periódicamente la consistencia de los datos y corregir excepciones identificadas.
Las herramientas administrativas asociadas a estas tarjetas a menudo permiten generar reportes por período, centro de costo y categoría de gasto, así como exportar datos en formatos compatibles con sistemas de contabilidad. Estas capacidades facilitan el análisis del gasto corporativo y la identificación de tendencias, siempre que los responsables definan plantillas de reporte y políticas claras sobre la imputación de costos.
Finalmente, como consideración práctica, las políticas internas que regulan la emisión y el uso de tarjetas, los requisitos de documentación para reembolsos y los procedimientos de aprobación contribuyen a un control financiero más efectivo. Estas políticas suelen funcionar mejor cuando se revisan periódicamente y se comunican con claridad a los responsables de gastos, favoreciendo la coherencia entre la operativa diaria y los objetivos de gestión financiera.
El control de gastos combina reglas de uso, límites y procesos de verificación documental. Las empresas suelen implementar políticas que establecen qué tipos de gastos son permitidos, qué documentación se requiere y qué proceso de aprobación es necesario para importes superiores a ciertos umbrales. Estas reglas ayudan a mantener la disciplina financiera y a asegurar que las transacciones sean consistentes con la actividad operativa.
Los estados de cuenta consolidados proporcionan un registro cronológico de las transacciones y suelen incluir detalles de proveedor, fecha y monto, lo que facilita la conciliación y la imputación contable. Revisar estos estados con periodicidad permite detectar errores, movimientos no autorizados o discrepancias, y facilita la preparación de reportes para la gerencia y auditorías externas cuando corresponda.
En auditorías internas o externas, la trazabilidad de las transacciones y la existencia de controles de aprobación suelen ser puntos de atención. Mantener un archivado sistemático de facturas y comprobantes, así como registros de autorizaciones, puede acelerar los procesos de revisión. Las empresas que integran sistemas de tarjetas con su ERP tienden a disponer de evidencia más estructurada, aunque la calidad de la información depende de la disciplina en la captura y asignación de datos.
Como cierre, es útil considerar la periodicidad de revisión de políticas y la formación de usuarios como medidas preventivas. Revisiones regulares pueden identificar ajustes en límites o procesos necesarios por cambios en la actividad, mientras que la capacitación del personal reduce el riesgo de mal uso. Las secciones anteriores ofrecen un marco para entender los componentes principales y cómo se interrelacionan en la gestión financiera corporativa.