
Un seguro de automóvil es un contrato que puede transferir parte del riesgo económico asociado al uso de un vehículo a una aseguradora. En términos generales, las pólizas suelen diferenciar entre coberturas básicas —diseñadas para cubrir daños a terceros o responsabilidades legales— y coberturas adicionales que amplían la protección hacia el propio vehículo, sus ocupantes o servicios complementarios. El alcance, las condiciones y las exclusiones de cada cobertura se describen en la póliza y suelen depender de definiciones técnicas, límites máximos y deducibles aplicables en caso de siniestro.
Las coberturas básicas se ocupan principalmente de responsabilidades frente a terceros, mientras que las opciones adicionales pueden incluir protección contra robo, daños materiales y asistencia en carretera. Cada elemento de la póliza puede contener sublímites, periodos de carencia o requisitos documentales para la reclamación. Comprender la diferencia entre cobertura, suma asegurada, y deducible facilita comparar opciones y anticipar cómo se aplicaría la indemnización en distintos supuestos, como colisión, incendio, vandalismo o responsabilidad civil.
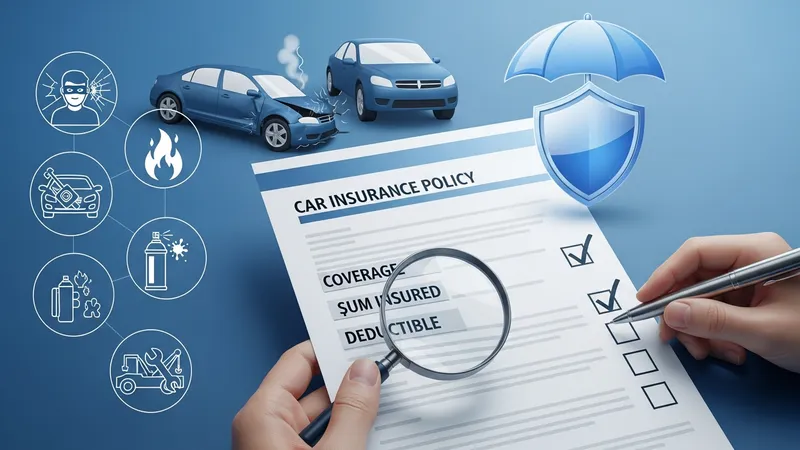
Una comparación conceptual entre las coberturas muestra que responsabilidad civil es la protección básica exigida en muchos marcos regulatorios y apunta a reparar a terceros, mientras que las coberturas sobre el propio vehículo buscan reponer o reparar bienes del asegurado. En algunos contratos, la cobertura de daños materiales puede estar condicionada por el uso del vehículo (particular, comercial) y por la antigüedad del automóvil, factores que suelen influir en la prima y en límites aplicables. Es importante distinguir el alcance legal de las definiciones usadas en la póliza para evitar interpretaciones erróneas en un siniestro.
El concepto de deducible y de suma asegurada suele aparecer en la mayoría de las pólizas. El deducible es la parte del daño que asume el asegurado en cada siniestro y puede fijarse como una cantidad fija o como un porcentaje de la pérdida. La suma asegurada es el límite económico máximo que la aseguradora pagará por concepto de una cobertura específica. Ambos elementos definen la distribución del riesgo entre asegurado y aseguradora y pueden influir en el coste de la prima y en la gestión del reclamo.
Las exclusiones y condiciones particulares son componentes frecuentes que aclaran cuándo no procede la cobertura. Ejemplos usuales incluyen el uso del vehículo para actividades ilícitas, conducción bajo efectos de sustancias o falta de mantenimiento básico que contribuya al siniestro. Las pólizas también pueden incorporar requisitos administrativos, como presentación de documentos, peritajes técnicos y plazos para notificar el evento. Estas cláusulas suelen ser determinantes para la procedencia de una indemnización y conviene leerlas con atención.
Las coberturas adicionales ofrecen formas de protección que pueden activarse según las necesidades del titular. Asistencia vial, vehículo de reemplazo, cobertura para lunas, protección jurídica y extensión a accesorios son ejemplos recurrentes. Estas modalidades suelen tener condiciones propias —por ejemplo, límites de kilómetros para asistencia o topes por reparación de lunas— y pueden diferir en exclusiones y plazos. Evaluar cada opción como un módulo independiente ayuda a comprender cómo encaja con la estructura general de la póliza.
En resumen, las pólizas de seguro de auto combinan coberturas básicas y adicionales que definen quién responde y hasta qué monto frente a distintos riesgos. La interacción entre deducibles, límites y exclusiones condiciona la protección efectiva que ofrece cada contrato. La siguiente sección examina componentes prácticos y consideraciones en mayor detalle, con el objetivo de ampliar la comprensión técnica y operativa de estas coberturas.
Las categorías de cobertura suelen agruparse por el objeto protegido y por la naturaleza del riesgo. Por objeto, se distingue entre protección de terceros (responsabilidad civil), protección del propio vehículo (daños materiales) y protección personal (lesiones a ocupantes). Por riesgo, se incluyen fenómenos como colisión, incendio, robo, eventos naturales o actos vandálicos. Cada tipo puede presentar sublímites: por ejemplo, la responsabilidad civil puede dividirse en daños a bienes y daños a personas, cada uno con su tope económico. Estas divisiones influyen en la interpretación de la cobertura en caso de siniestro.
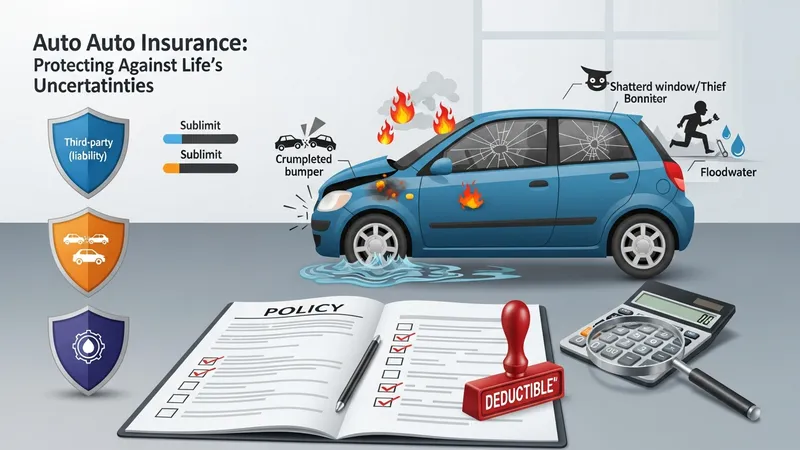
Los límites de cobertura funcionan como topes que la aseguradora abonará en un siniestro. Algunos contratos utilizan límites por evento y otros por periodo anual; asimismo, existe la posibilidad de franquicias que reducen la gestión administrativa de siniestros menores. En mercados donde la regulación exige cobertura mínima de responsabilidad, esa base puede complementarse con módulos opcionales. Comprender si un límite es agregable o se aplica por ocurrencia es relevante para estimar la protección real frente a escenarios múltiples o sucesivos.
Las definiciones operativas en las pólizas pueden variar entre compañías: por ejemplo, el concepto de “hurto” frente a “robo” o la interpretación de “daños totales” frente a “daños parciales”. Estas diferencias suelen reflejarse en los procedimientos de peritaje, en la documentación solicitada y en los plazos para resolución de reclamos. Revisar las cláusulas definitorias permite prever cómo se trataría un siniestro concreto y evita discrepancias interpretativas durante la evaluación técnica del evento.
Como consideración práctica, suele ser útil identificar condiciones que afectan la aplicabilidad de una cobertura, como la presencia de conductor adicional, la edad mínima requerida o la inclusión de accesorios que no siempre quedan cubiertos por defecto. Estas particularidades son relevantes a la hora de comparar propuestas y para la gestión de una reclamación. La próxima sección aborda el papel de deducibles, límites y exclusiones en mayor detalle.
El deducible representa la participación del asegurado en el coste del siniestro y puede establecerse como cuantía fija o porcentaje. Su diseño influye en el coste de la prima y en el comportamiento frente a siniestros de menor cuantía: un deducible más alto suele reducir la prima, pero implica mayor desembolso directo en caso de siniestro. Las pólizas pueden contemplar deducibles diferenciados por tipo de daño —por ejemplo, uno para lunas y otro para colisión— y en ciertos mercados existen cláusulas de reducción o franquicia dependiendo de la antigüedad del vehículo.
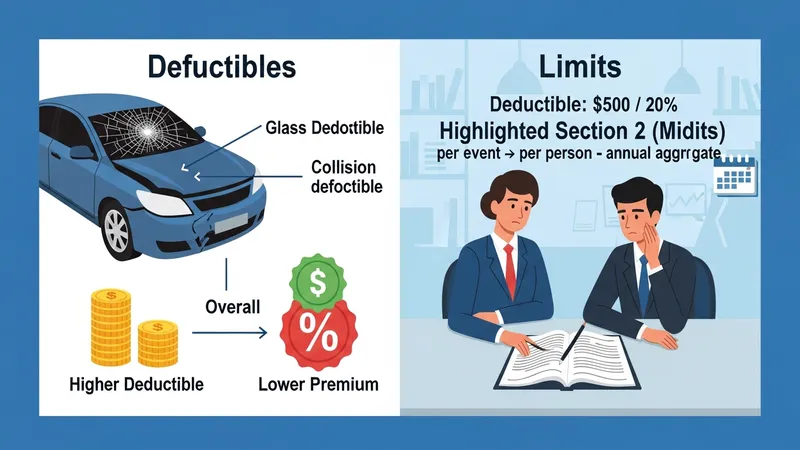
Los límites de la póliza determinan la máxima responsabilidad financiera de la aseguradora. Algunos contratos ofrecen límites únicos mientras otros permiten topes distintos según la cobertura (persona, propiedad, defensa legal). En situaciones de siniestros múltiples puede aplicarse un agregado anual que reduce la disponibilidad de cobertura para siniestros posteriores. Entender si los límites son por evento, por víctima o por periodo ayuda a estimar la protección efectiva, especialmente en siniestros con múltiples damnificados.
Las exclusiones especifican escenarios en los cuales no procede la indemnización. Habituales ejemplos incluyen conducción bajo influencia de sustancias, uso comercial no declarado, carreras o pruebas de velocidad, y eventos provocados intencionalmente. También suelen excluirse accesorios no declarados o modificaciones no autorizadas del vehículo. Estas cláusulas no sólo limitan la cobertura, sino que también pueden activar procedimientos administrativos adicionales como investigación o rescisión del contrato en casos de fraude.
En términos de gestión de siniestros, la interacción entre deducible, límite y exclusiones determina el resultado económico y administrativo del reclamo. La presentación oportuna de documentación, el cumplimiento de obligaciones contractuales y la claridad en la exposición de los hechos suelen facilitar la tramitación. Considerar estos aspectos como variables interdependientes permite una evaluación más precisa de la utilidad práctica de cada cobertura dentro de una póliza.
Las coberturas adicionales amplían el alcance básico y suelen estructurarse como módulos independientes. Entre las más frecuentes están la asistencia vial 24/7, el vehículo de sustitución durante reparaciones, la cobertura de lunas, la protección jurídica y la extensión para daños a accesorios o equipo especial. Cada módulo suele tener límites propios, periodos de espera y condiciones de uso que varían según la aseguradora. Evaluar estas opciones por separado ayuda a identificar cuáles pueden aportar valor según el uso previsto del vehículo.
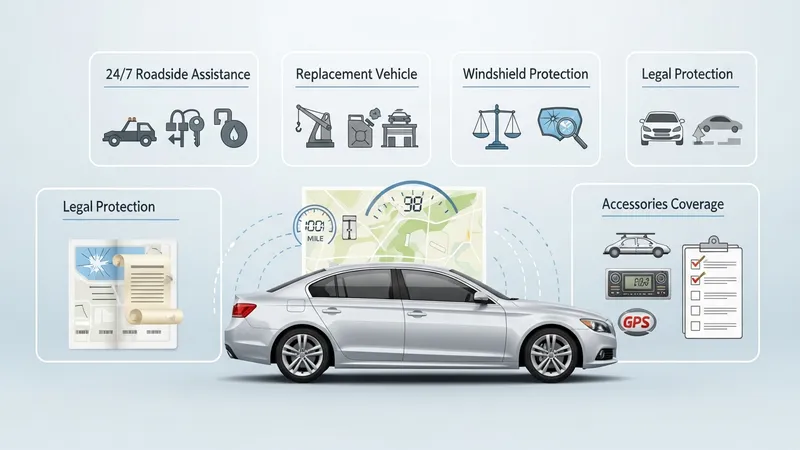
La asistencia vial es una opción común que puede incluir remolque, grúa, servicio de cerrajería y entrega de combustible. Los límites de kilometraje y la frecuencia de servicios suelen definirse en la póliza, así como el radio de operación. Otra modalidad habitual es la protección de lunas, que puede cubrir reparaciones sin afectar la prima en algunos contratos, aunque con deducibles específicos. Estas particularidades técnicas condicionan la conveniencia relativa de cada cobertura adicional según el perfil del conductor y el entorno de uso.
La cobertura de conductor y ocupantes puede ofrecer compensaciones por lesiones o gastos médicos y, en algunos contratos, asistencia psicológica o indemnizaciones por invalidez. Estas coberturas pueden funcionar con límites agregados o por persona y suelen contemplar requisitos de declaración médica previa en ciertos casos. Resulta útil analizar si la protección se aplica independientemente de la responsabilidad civil o si depende de la acreditación de culpa en el siniestro.
Al valorar opciones adicionales conviene considerar la relación entre coste incremental y probabilidad de uso esperado: servicios como vehículo de sustitución son más relevantes para quien depende del auto con frecuencia, mientras que coberturas de lunas pueden ser preferibles en zonas con alta incidencia de impactos. Estas observaciones se presentan como elementos de consideración, no como recomendaciones prescriptivas, y ayudan a orientar una comparación técnica entre alternativas disponibles.
La prima de un seguro de auto resulta de la evaluación del riesgo por parte de la aseguradora y suele tomar en cuenta variables como la edad del conductor, historial de siniestros, uso del vehículo, modelo y antigüedad del automóvil, ubicación geográfica y volumen de kilometraje. En mercados con datos disponibles, el historial de siniestros personal y la siniestralidad regional suelen tener impacto notable en el precio final. Estas variables se ponderan con criterios actuariales para estimar la probabilidad de pérdidas y fijar la prima adecuada a cada caso.
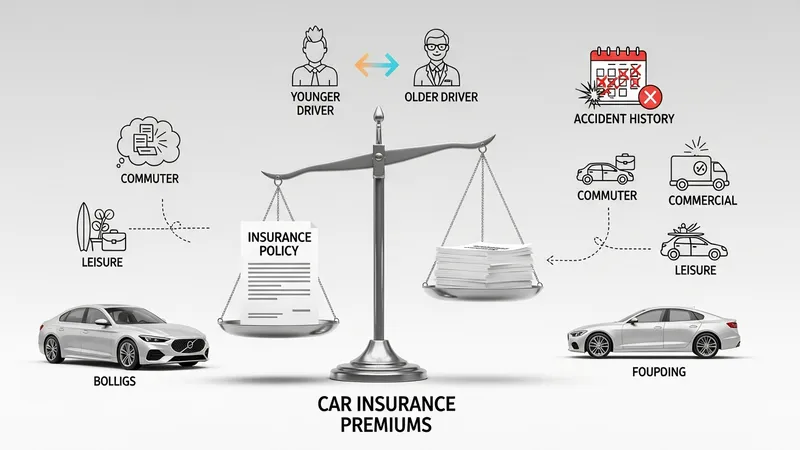
Otros factores que pueden influir incluyen la presencia de sistemas de seguridad en el vehículo (airbags, alarmas, inmovilizadores) y la inclusión de conductores adicionales con perfil de riesgo. También intervienen elementos contractuales como la existencia de cláusulas de bonificación por no siniestralidad o penalizaciones por cancelación anticipada. La forma de pago de la prima (anual, semestral, mensual) puede afectar el coste total debido a recargos financieros aplicados por algunas compañías.
Desde una perspectiva administrativa, la claridad en la comunicación de datos al momento de contratar y la conservación de documentación relevante facilitan posteriores reclamos. Mantener registros de mantenimiento, denuncias policiales en caso de robo y pruebas de propiedad contribuye a reducir fricciones en la tramitación. Estas recomendaciones se presentan como consideraciones operativas y no como instrucciones obligatorias; su objetivo es describir prácticas habituales que suelen facilitar procesos administrativos.
En conjunto, comprender cómo interactúan perfiles de riesgo, condiciones contractuales y características técnicas de las coberturas permite anticipar la estructura de protección que una póliza puede ofrecer. Estas observaciones ayudan a interpretar términos como límite, deducible y exclusión y a evaluar cómo cada componente afecta la protección financiera y operacional en distintos escenarios. El análisis aquí presentado busca proporcionar referencia informativa para profundizar en decisiones técnicas relacionadas con seguros de auto.