
Abrir una cuenta en una entidad bancaria mexicana implica presentar documentos que acrediten identidad, domicilio y datos fiscales, además de completar procesos de verificación exigidos por la regulación local. El procedimiento busca identificar al titular, verificar su situación fiscal y registrar medios de contacto; en algunos casos también puede incluir comprobación de actividad económica para cumplir con obligaciones de prevención de lavado de activos.
Scotiabank México, como banco que opera en el país, ofrece distintas modalidades de cuentas para personas físicas y algunos productos para jóvenes o trabajadores con nómina. Los requisitos concretos pueden variar según el tipo de cuenta y la modalidad de apertura (sucursal, en línea o por medio de la banca móvil), y suelen ajustarse a las normas emitidas por autoridades como la Comisión Nacional Bancaria y de Valores (CNBV).
Los documentos de identificación típicos que solicita una entidad mexicana suelen incluir una credencial oficial con fotografía, como la expedida por el Instituto Nacional Electoral (INE), pasaporte o cédula profesional; en casos de extranjeros se suele aceptar pasaporte con forma migratoria vigente. Además, las entidades financieras piden la Clave Única de Registro de Población (CURP) y, cuando corresponde, el Registro Federal de Contribuyentes (RFC) para efectos fiscales. Estos elementos facilitan la creación de un registro nominal y las conciliaciones fiscales.
El comprobante de domicilio es otro requerimiento frecuente; recibos de servicios públicos (luz, agua, teléfono fijo) o estados de cuenta bancarios con antigüedad generalmente menor a tres meses suelen ser aceptados. Para personas que no cuentan con recibos tradicionales, algunas instituciones admiten alternativas inspeccionadas caso por caso. La normativa mexicana exige que la información de domicilio sea suficiente para identificar residencia y para notificaciones oficiales.
Los procesos de verificación pueden incluir revisión manual de documentación, cotejo electrónico con bases registrales y, en aperturas digitales, toma de fotografía (selfie) y verificación biométrica. También es común la comprobación del RFC o la validación de CURP mediante enlaces oficiales. Estas medidas responden a obligaciones regulatorias de identificación y trazabilidad de operaciones financieras en México, y su complejidad puede variar según el canal de apertura.
En cuanto a modalidades de apertura, las opciones suelen ser presencial en sucursal, a través de la banca por internet o mediante la aplicación móvil del banco. La apertura en sucursal puede implicar atención de un ejecutivo y entrega física de documentos, mientras que la apertura digital puede requerir archivos escaneados o fotografías legibles y pasos adicionales de autenticación. Los tiempos para completar la apertura pueden ir desde el mismo día hasta varios días hábiles, según la validación requerida.
Los criterios de elegibilidad suelen contemplar edad mínima (por ejemplo, 18 años para ser titular sin autorización), estatus migratorio y cumplimiento de requisitos fiscales. Para menores existen productos con requisitos adaptados y presencia de un representante legal. Además, la existencia de reportes en burós de crédito no siempre impide abrir una cuenta básica, pero puede influir en la disponibilidad de ciertos productos con crédito adjunto. La siguiente sección examina componentes prácticos y consideraciones en más detalle.
La verificación de identidad es un paso central en el procedimiento de apertura con Scotiabank México y otras entidades. Documentos como la credencial para votar del INE, pasaporte mexicano o licencia de conducir suelen ser aceptados para acreditar identidad. Cuando se solicita la CURP, el titular puede obtenerla o verificarla en el portal oficial del gobierno federal (CURP). Para efectos fiscales, se recomienda tener el RFC actualizado, disponible en SAT, en caso de que el producto lo requiera.
En personas no residentes o extranjeros, el banco puede pedir pasaporte y documentación migratoria vigente; la normativa mexicana permite que las instituciones adecuen requisitos en función del estatus migratorio. Para menores de edad, la apertura suele requerir además el acta de nacimiento y la identificación del representante legal. Estas variaciones se aplican dentro de los marcos regulatorios nacionales y pueden implicar pasos adicionales de verificación.
El comprobante de domicilio es otro documento usual: recibo de luz, agua, teléfono fijo o estado de cuenta bancario con antigüedad limitada a 90 días habitualmente. Algunas sucursales pueden aceptar comprobantes emitidos por proveedores locales o constancias municipales, pero la aceptación depende de políticas internas y normas de prevención de lavado. Conservar copias y versiones digitales legibles suele facilitar procesos de revisión.
Los procesos de verificación documental en México suelen combinar revisión humana y cotejo con bases oficiales; por ejemplo, se puede validar la CURP o RFC electrónicamente. Scotiabank México y otros bancos suelen disponer de mecanismos de identificación digital para aperturas remotas, que incluyen fotografía del documento y selfie para reconocimiento facial. Estas medidas responden a obligaciones regulatorias y buscan reducir riesgos operativos y de fraude.
Las modalidades de apertura comprenden sucursal, web y aplicación móvil. En sucursal se presenta documentación física y se entiende que el proceso puede incluir una entrevista breve; la apertura digital normalmente exige subir imágenes legibles de los documentos y completar formularios en línea. En ambos casos, el banco realiza controles KYC (Know Your Customer) y puede solicitar información adicional según la evaluación de riesgo.
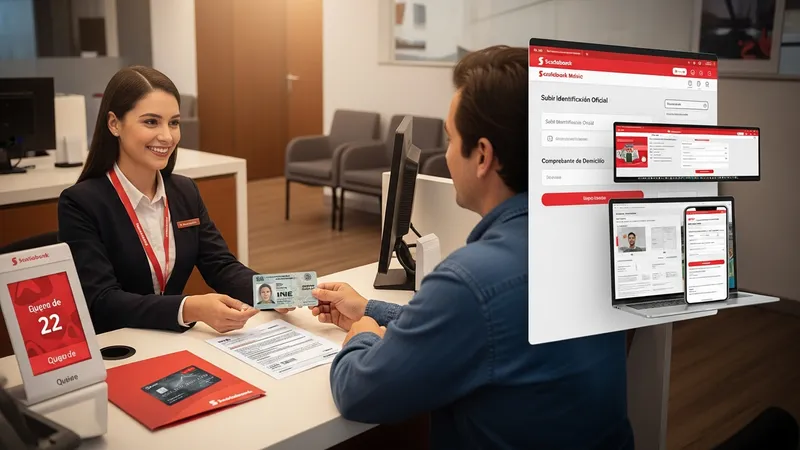
Los pasos comunes suelen incluir: selección del tipo de cuenta, entrega o carga de documentos, verificación de identidad y domicilio, aceptación de contratos y entrega de medios de acceso (tarjeta y claves). En aperturas digitales, puede añadirse una verificación por videollamada o una validación biométrica. El tiempo para que la cuenta quede totalmente operativa puede ser inmediato para algunos servicios y de pocos días hábiles cuando se requiere validación adicional.
Para ciertas cuentas, puede existir un depósito inicial mínimo; este monto suele variar por producto y condición contractual. En México, algunas cuentas de ahorro o nómina pueden permitirse sin depósito inicial, mientras que cuentas orientadas a servicios transaccionales pueden solicitar aportaciones iniciales en rangos modulares. Las condiciones específicas y posibles comisiones por mantenimiento o tarjetas se detallan en la información tarifaria del banco.
Es recomendable revisar las condiciones contractuales y folletos de tarifas disponibles en el sitio oficial del banco o en sucursales. Aunque los procedimientos operativos y tiempos pueden cambiar, las exigencias de identificación y los controles regulatorios permanecen como elementos centrales del proceso de apertura en instituciones mexicanas, incluida Scotiabank México.
La elegibilidad para abrir una cuenta en México suele contemplar la mayoría de edad legal (18 años) como criterio general para titulares sin representante. En casos de personas menores, la figura del tutor o representante legal es necesaria y la documentación se ajusta al marco civil aplicable. Para extranjeros, la residencia temporal o permanente y la documentación migratoria vigente influyen en los requisitos administrativos.
Desde la perspectiva regulatoria, las entidades bancarias mexicanas deben cumplir con reglas de la CNBV y la Unidad de Inteligencia Financiera (UIF) en materia de prevención de lavado de dinero; esto implica solicitar información sobre la fuente de fondos cuando corresponda y reportar operaciones que superen ciertos umbrales. Estos procesos no se diseñan para restringir el acceso, sino para cumplir obligaciones de transparencia y control.
Los bancos pueden aplicar criterios de riesgo que afecten los requisitos documentales: clientes con mayor movimiento transaccional o que soliciten productos de crédito vinculados a la cuenta pueden requerir información adicional. La existencia de historial crediticio o registros en buró no siempre condiciona la apertura de cuentas básicas, aunque sí puede influir en la disponibilidad de productos complementarios que implican línea de crédito.
Para trámites fiscales vinculados a la cuenta, como la recepción de nómina o operaciones sujetas a comprobación, es habitual que se solicite el RFC y que los movimientos queden registrados para efectos de declaración. El marco regulatorio mexicano promueve la trazabilidad de operaciones, por lo que los titulares deben mantener datos actualizados ante la entidad financiera.
Las tarifas asociadas a cuentas varían según el tipo de producto: mantenimiento mensual, comisiones por disposiciones en cajeros de otras redes y cargos por emisión de estados de cuenta impresos son ejemplos habituales. En México, algunos productos ofrecen exención de comisión bajo condiciones determinadas, mientras que otros aplican cargos mensuales que pueden oscilar en rangos modestos; las cifras específicas dependen del contrato y del perfil de la cuenta.
Las transferencias interbancarias mediante SPEI se manejan conforme a las condiciones del banco; en muchas cuentas de uso cotidiano las transferencias pueden ser gratuitas hasta ciertos límites, y en otros casos pueden generarse comisiones modestas. Las disposiciones en cajeros automáticos fuera de la red del banco suelen implicar cargos que varían por transacción, por lo que conviene revisar las tablas de comisiones publicadas por la entidad.
La gestión diaria incluye acceso a banca por internet, alertas por correo o SMS y la administración de tarjetas asociadas. En el entorno mexicano, la seguridad de accesos se complementa con autenticación de múltiples factores y notificaciones en tiempo real; estas medidas ayudan a detectar movimientos atípicos y a proteger al titular frente a fraudes.
Para información precisa sobre tarifas y límites operativos es recomendable consultar los folletos tarifarios y avisos de privacidad publicados por la entidad en su portal mexicano o directamente en sucursal. Los documentos oficiales del banco y la normativa de la CNBV son fuentes neutrales para verificar condiciones contractuales y derechos del cliente en el sistema financiero mexicano.