
Un conto aziendale online è un conto corrente destinato a soggetti giuridici o professionisti che consente la gestione digitale delle operazioni bancarie e amministrative. Il concetto comprende l'apertura, la verifica dell'identità e della titolarità, l'associazione a strumenti di pagamento e servizi accessori (bonifici, incassi, pagamenti elettronici, integrazioni per fatturazione). In Italia questo processo si svolge attraverso canali digitali offerti da banche tradizionali e operatori fintech, con procedure che cercano di bilanciare semplicità d'uso e requisiti normativi.
La procedura di apertura online può coinvolgere più attori: il soggetto richiedente (impresa o professionista), l'istituto che eroga il conto e gli enti di controllo che richiedono adempimenti antiriciclaggio e fiscali. I passaggi tipici includono l'invio di documentazione identificativa e societaria, la verifica tramite strumenti elettronici (SPID, CIE, firma digitale o video-identificazione) e controlli specifici per la conformità normativa. La modulistica e le richieste variano in base alla forma giuridica e al fornitore scelto.
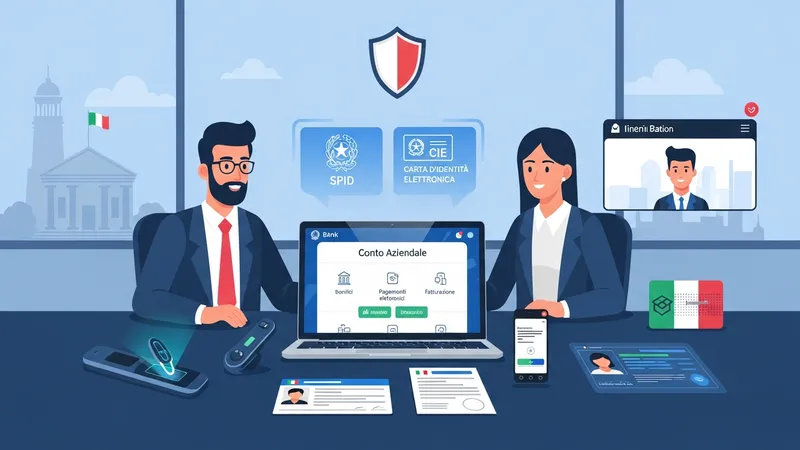
Un confronto tra tipologie di conto può aiutare a capire quali documenti e funzionalità siano più rilevanti. Ad esempio, conti rivolti a microimprese spesso includono strumenti di fatturazione e incasso online, mentre conti per SRL possono richiedere documentazione societaria più articolata e deleghe per firmatari. Le piattaforme bancarie italiane possono offrire pacchetti con servizi aggiuntivi; tuttavia, le condizioni e le tariffe possono variare in modo sensibile tra operatori tradizionali e néo-banche.
La verifica dell'identità e delle informazioni fiscali rappresenta una fase cruciale. In Italia la verifica può avvenire tramite SPID, Carta d'Identità Elettronica (CIE) o tramite video-identificazione certificata; in alcuni casi viene richiesta la firma digitale per sottoscrivere contratti. Per società e associazioni è comune la richiesta di visura camerale aggiornata e documenti che attestino la rappresentanza legale, mentre per professionisti può essere sufficiente l'iscrizione all'albo e la partita IVA.
Dal punto di vista normativo, gli istituti italiani effettuano controlli conformi alla normativa antiriciclaggio e alle disposizioni relative alla conoscenza del cliente (KYC). Queste verifiche possono includere la raccolta di informazioni sul titolare effettivo, la verifica di eventuali soggetti politici esposti e controlli su liste di sanzioni. Tale attività di adeguata verifica può richiedere integrazioni documentali o approfondimenti che influiscono sui tempi di attivazione del conto.
I costi e le funzionalità accessorie possono influenzare la scelta del tipo di conto: oltre alle commissioni mensili possono essere previsti costi per bonifici extra, carte aziendali, incassi POS o integrazione con sistemi di fatturazione elettronica. In Italia il collegamento con la fatturazione elettronica e la possibilità di esportare dati contabili sono aspetti frequentemente richiesti dalle imprese. Le policy e i limiti operativi possono variare, e alcune funzioni possono essere attivate progressivamente durante l'onboarding.
In sintesi, l'apertura di un conto aziendale online combina aspetti identificativi, documentali e procedurali specifici per la forma giuridica del richiedente. Le modalità digitali possono semplificare alcune fasi, ma restano vincoli normativi che possono richiedere verifiche approfondite. Le sezioni successive esaminano componenti pratici e considerazioni in maggiore dettaglio.
I requisiti anagrafici e fiscali costituiscono la base per l'apertura di un conto aziendale online. Per persone fisiche titolari di partita IVA è generalmente necessario fornire codice fiscale e documento d'identità valido; per rappresentanti legali di società vanno indicati i dati anagrafici del legale rappresentante e, se diverso, del delegato. Per le società è frequente la richiesta della partita IVA dell'ente e del codice fiscale dei soci o amministratori. Le banche italiane possono richiedere anche la residenza fiscale in Italia o, per soggetti esteri, ulteriori informazioni sul regime fiscale.
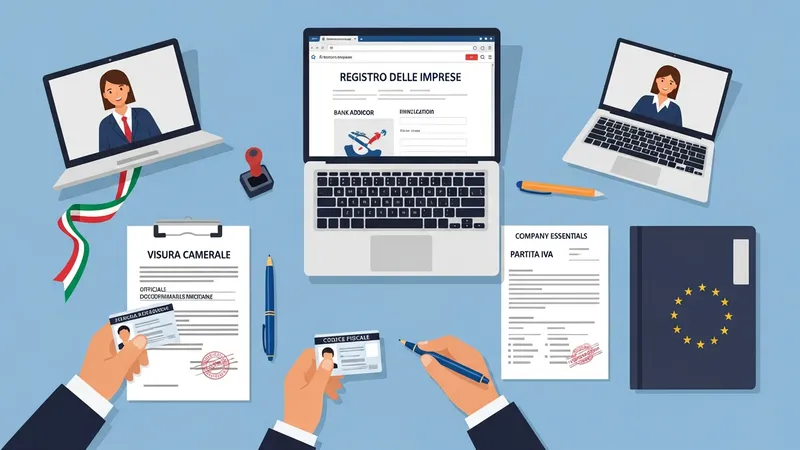
Per società iscritte al Registro delle Imprese la visura camerale aggiornata è spesso richiesta per confermare l'esistenza e la rappresentanza legale. Il registro è accessibile tramite servizi ufficiali come il Registro delle Imprese gestito dalle Camere di Commercio; i dati riportati in visura evidenziano eventuali cariche, forme societarie e sedi legali. Nel caso di professionisti iscritti ad albi, la prova dell'iscrizione può essere richiesta per alcune categorie regolamentate.
In presenza di soci o beneficiari esteri, gli istituti potrebbero chiedere documenti aggiuntivi per la verifica fiscale e per rispettare obblighi di segnalazione internazionale (es. controlli relativi a obblighi FATCA/CRS). Tali procedure possono richiedere fornire certificazioni di residenza fiscale estera o documenti di identificazione supplementari. Anche le modalità di comunicazione con l'Agenzia delle Entrate possono essere citate per chiarire aspetti fiscali, con informazioni disponibili su Agenzia delle Entrate.
Considerazioni pratiche includono la necessità di mantenere la documentazione aggiornata e coerente con quanto dichiarato in sede di apertura. Discrepanze tra dati anagrafici e documenti possono causare richieste di integrazione o ritardi. È comune che alcune funzionalità del conto rimangano limitate fino al completamento della verifica fiscale e anagrafica, pertanto è utile prevedere tempi di attesa variabili in base alla completezza della documentazione fornita.
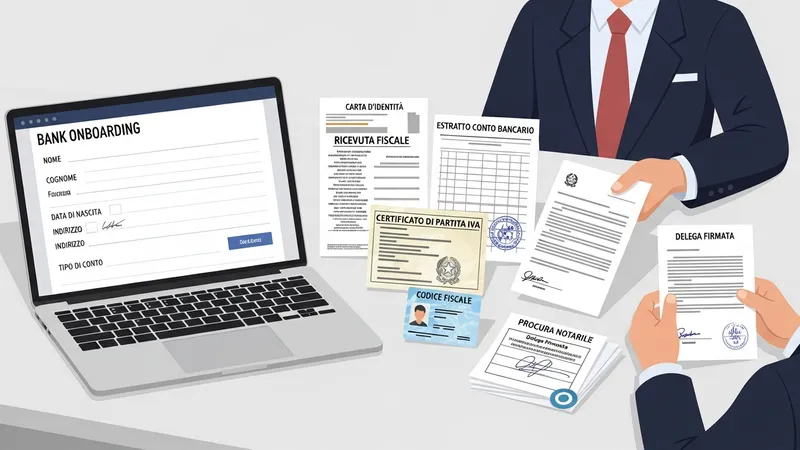
Per i professionisti e le ditte individuali, oltre a documento d'identità e codice fiscale, spesso è richiesta la prova di partita IVA e, quando pertinente, la visura o certificato di iscrizione alla Camera di Commercio. Alcune banche prevedono la richiesta di documenti integrativi come ricevute fiscali recenti o estratti conto per confermare l'attività. In caso di deleghe a terzi, è comune la richiesta di deleghe firmate o procure notarili, con eventuale riconoscimento della firma.
Strumenti digitali possono agevolare la raccolta della documentazione: SPID, CIE o firma digitale sono accettati da molte piattaforme per la sottoscrizione dei contratti e la certificazione dell'identità. Il sistema SPID è descritto sul portale ufficiale SPID, mentre la firma digitale e la validità dei documenti elettronici seguono le normative italiane ed europee. In alcuni casi la video-identificazione consente la convalida rapida del documento d'identità e della persona.
È importante considerare la coerenza e la tempestività nell'invio dei documenti: documenti scaduti o parziali possono comportare richieste di integrazione. Inoltre, alcune funzionalità (ad esempio l'abilitazione per limiti elevati di pagamento o l'emissione di carte aziendali) possono richiedere documentazione aggiuntiva o verifiche supplementari. La gestione ordinata dei documenti accelera l'iter complessivo di apertura.
I processi di adeguata verifica del cliente (KYC) e i controlli antiriciclaggio sono componenti obbligatorie per l'apertura di conti aziendali in Italia. Gli istituti applicano procedure per identificare il cliente, verificare la sua identità e valutare il profilo di rischio. Queste attività possono includere controlli su liste di sanzioni, verifica di titolarità effettiva (beneficial ownership) e raccolta di informazioni sull'origine dei fondi. L'osservanza delle normative nazionali e comunitarie è supervisionata anche da autorità come la Banca d'Italia e soggetti preposti al contrasto al riciclaggio.
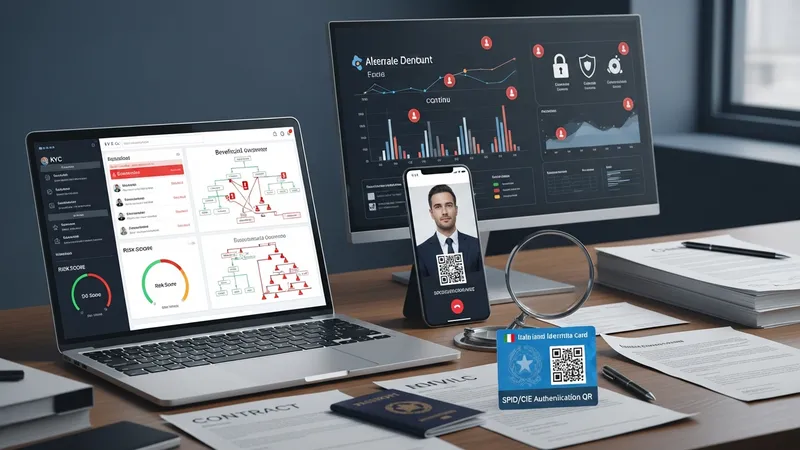
I metodi di verifica possono prevedere strumenti digitali (video-identificazione, autenticazione tramite SPID/CIE) o controlli documentali tradizionali. In funzione del livello di rischio, la banca può richiedere ulteriori documenti o informazioni: contratti commerciali, fatture, referenze bancarie. Nel caso di rapporti con controparti estere o attività con elevata movimentazione, è possibile che vengano attivate verifiche più approfondite e monitoraggi continuativi.
Per le imprese con più livelli di controllo (gruppi societari, trust, partecipazioni complesse), la raccolta di informazioni sul titolare effettivo può richiedere la ricostruzione della catena di controllo societario. Questa fase è spesso determinante per definire limiti operativi iniziali e condizioni di profilazione del cliente. La corretta individuazione del titolare effettivo è prevista dalle normative italiane e internazionali in materia di prevenzione del riciclaggio.
Dal punto di vista pratico, tali verifiche possono influire sui tempi di apertura: richieste aggiuntive o discrepanze documentali possono allungare l'iter. È utile considerare che molte procedure sono automatizzate, ma casi complessi richiedono revisione manuale. Fornire documentazione chiara e coerente e rispondere prontamente a eventuali richieste di integrazione può ridurre i ritardi nella fase di controllo.
I costi associati all'apertura e alla gestione di un conto aziendale online in Italia possono variare tipicamente in funzione dei servizi scelti. Spese ricorrenti come canoni mensili o annuali possono andare da €0 a cifre intorno ai €30 al mese per conti con servizi estesi; commissioni per singole operazioni (bonifici SEPA, prelievi) possono anch'esse variare e spesso sono indicate nei fogli informativi dell'istituto. Eventuali costi di attivazione o per carte aziendali possono essere previsti separatamente. Le condizioni contrattuali devono essere verificate nei documenti ufficiali forniti dalla banca.
Le tempistiche per l'attivazione completa del conto possono variare: alcune piattaforme consentono l'apertura e l'accesso a funzionalità di base in pochi minuti o ore dopo la verifica dell'identità, mentre l'attivazione completa, comprensiva di carte fisiche o massimali elevati, può richiedere da pochi giorni a qualche settimana. Ritardi possono derivare da verifiche KYC o da documentazione incompleta. In contesti italiani, le variazioni temporali sono spesso correlate alla completezza dei documenti e alla necessità di ulteriori riscontri.
Per integrazioni operative, come la connessione a servizi di fatturazione elettronica o l'abilitazione a pagamenti POS, possono essere necessari passaggi successivi per autorizzazioni tecniche e certificazioni. In Italia, l'interoperabilità con la fatturazione elettronica (Sistema di Interscambio) e i servizi fiscali può rappresentare un requisito operativo per alcuni flussi contabili; informazioni tecniche sono disponibili sui portali ufficiali dell' Agenzia delle Entrate.
In conclusione, costi e tempi riflettono la complessità del profilo cliente e le funzionalità richieste. La pianificazione realistica dell'iter di apertura e la preparazione della documentazione possono ridurre incertezze e ritardi. Le ultime sezioni di questo articolo forniscono elementi pratici per comprendere meglio i singoli passaggi e per orientarsi tra requisiti e documenti più comuni.