
El análisis de la estructura del sector bancario y financiero en México aborda cómo se organizan las instituciones que facilitan el ahorro, el crédito, la intermediación y los pagos en la economía nacional. En este enfoque se distinguen niveles institucionales —desde bancos comerciales hasta entidades de desarrollo, reguladores y participantes no bancarios—, así como las funciones que cada tipo cumple para movilizar recursos y gestionar riesgos dentro del sistema financiero mexicano.
Este despliegue institucional incluye actores con objetivos distintos: entidades orientadas al lucro que ofrecen servicios a público y empresas, instituciones de fomento con mandatos de política pública, y proveedores especializados en ahorro para el retiro, servicios de pago o crédito especializado. La relación entre estos actores suele estar condicionada por reglas prudenciales, supervisión oficial y mecanismos de garantía y liquidación que operan en México.
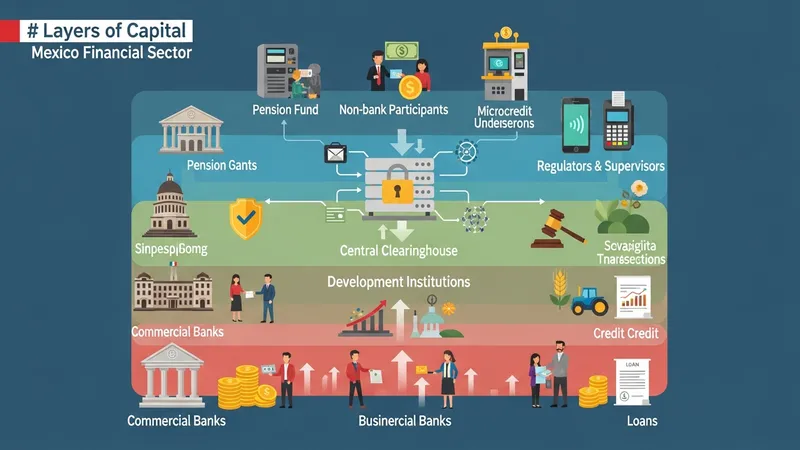
Los bancos comerciales suelen concentrar gran parte del balance del sistema financiero mexicano y operan canales de atención masiva, infraestructura de pagos y servicios digitales. En paralelo, las instituciones de desarrollo pueden ofrecer líneas de crédito y garantías que buscan corregir fallas de mercado en sectores productivos o infraestructura. Esta combinación de actores permite que distintos segmentos de la economía accedan a financiamiento, aunque la oferta y presencia territorial pueden variar notablemente entre entidades.
Las entidades de ahorro para el retiro y los fondos de pensiones participan de forma técnica en la movilización de recursos a largo plazo; estos vehículos suelen invertir en valores de deuda, instrumentos de renta fija y ciertos mercados de capital. La regulación de estos agentes incluye límites de inversión, requerimientos de transparencia y obligaciones de información que la CONSAR y otras autoridades mexicanas supervisan para proteger a los aportantes y preservar la estabilidad del sistema.
Las cooperativas y cajas de ahorro operan con una lógica asociativa y local que puede complementar la oferta de crédito formal en comunidades donde los bancos comerciales tienen menor presencia. Las SOFOM, por su parte, permiten mayor flexibilidad para diseñar productos de crédito o arrendamiento; sin embargo, su regulación y requisitos de registro pueden variar según si cuentan con vínculo con un banco o no, y suelen estar sujetas a reportes ante la CNBV cuando corresponda.
La supervisión y el marco normativo en México implican a varias autoridades: Banco de México maneja la política monetaria y ciertos esquemas de pago; la Comisión Nacional Bancaria y de Valores supervisa la solvencia y el cumplimiento prudencial; la Secretaría de Hacienda formula políticas macrofinancieras. Estas responsabilidades compartidas buscan balancear estabilidad, inclusión y eficiencia en el sistema financiero nacional.
En síntesis, el panorama institucional mexicano incluye bancos comerciales, banca de desarrollo, administradoras de fondos para el retiro, cooperativas, SOFOM y autoridades regulatorias que interactúan para proveer servicios financieros y supervisión. Esta descripción prepara el terreno para un análisis más detallado de funciones, regulación, riesgos y servicios por tipo de institución. La siguiente sección examina componentes específicos y consideraciones prácticas con mayor profundidad.
Los bancos comerciales en México suelen dividirse por tamaño y modelo de negocio: bancos con red de sucursales y cobertura nacional, bancos con foco en banca minorista digital, y bancos especializados en servicios para empresas. Entidades como BBVA México, Citibanamex y Banorte representan modelos con amplia presencia territorial y una oferta diversificada de productos. Estas instituciones típicamente participan en mercados de crédito al consumo, préstamos hipotecarios, financiamiento empresarial y servicios de custodia, además de operar en sistemas de pago interbancarios coordinados por Banco de México.
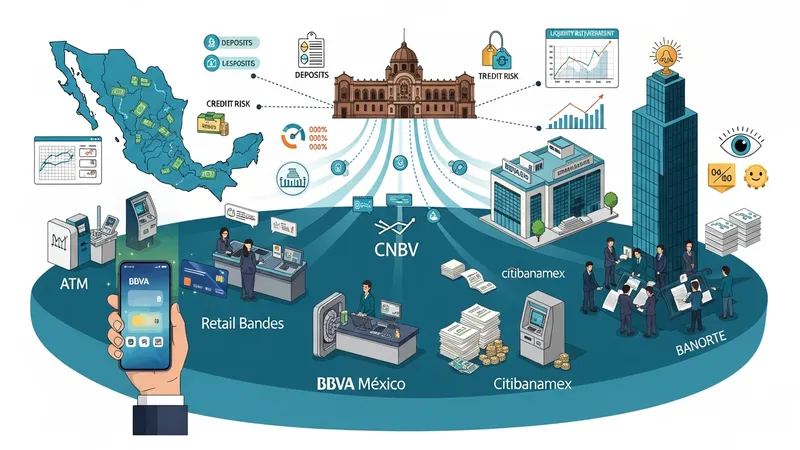
La operativa cotidiana de un banco mexicano puede abarcar la captación de depósitos, concesión de créditos, emisión de tarjetas, y administración de tesorería. La gestión del riesgo de crédito y la liquidez suele estar sujeta a requerimientos de capital y límites que establece la CNBV, mientras que Banco de México facilita la infraestructura de liquidación y el sistema de pagos. En la práctica, la competencia entre bancos puede observarse en canales digitales, comisiones y alcance de la red de cajeros.
Los bancos pueden ser contraparte en mercados financieros locales: emiten y distribuyen bonos, participan en préstamos sindicados y ofrecen servicios de banca de inversión a empresas. La interacción con mercados de capital y con inversionistas institucionales —como AFOREs o fondos privados— suele determinar parte de su estrategia de fondeo. En México, la participación de grandes bancos en la intermediación financiera suele ser significativa en términos de activos totales del sistema.
Como consideración práctica, la oferta de productos y la cobertura geográfica de los bancos en México puede influir en el acceso de personas y empresas a servicios financieros. La disminución de sucursales en zonas rurales y el crecimiento de canales digitales son tendencias observadas; estas variaciones pueden tener implicaciones para inclusión financiera y para la adopción de nuevas tecnologías en procesos de pago y de crédito.
Las entidades de banca de desarrollo en México tienen mandatos orientados a promover inversión en sectores productivos, infraestructura y empresas de menor escala que pueden enfrentar dificultades para acceder a crédito comercial. Instituciones como NAFIN y BANOBRAS suelen diseñar líneas de crédito, garantías y productos de coinversión que buscan reducir brechas de financiamiento. Su actuación suele complementarse con programas de la Secretaría de Hacienda y otros instrumentos de política pública.
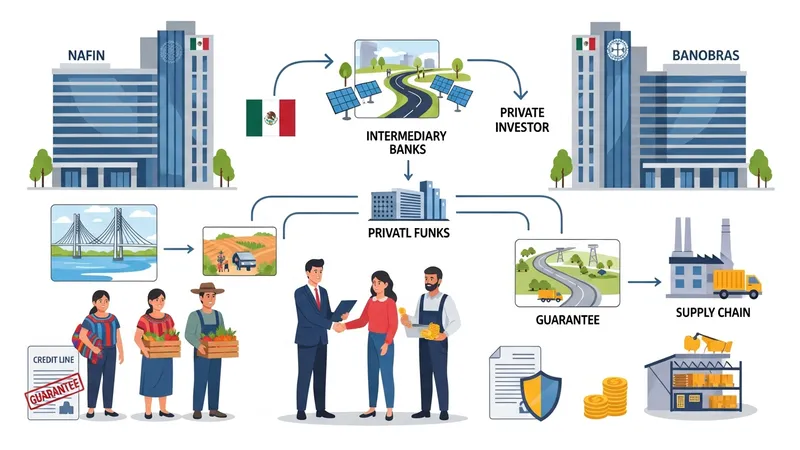
El financiamiento otorgado por la banca de desarrollo puede ser canalizado a través de intermediarios financieros o dirigido directamente a proyectos. En algunos casos, estas instituciones cofinancian o garantizan operaciones para atraer capital privado y reducir el riesgo percibido por bancos comerciales. Las condiciones de crédito pueden incluir plazos más largos o estructuras de garantía adaptadas a proyectos de inversión de infraestructura o a cadenas productivas específicas.
En la práctica, la evaluación de proyectos por parte de la banca de desarrollo incorpora criterios técnicos, impactos socioeconómicos y viabilidad financiera. La transparencia en criterios de elegibilidad y la coordinación con gobiernos estatales y municipales suelen ser factores relevantes para la ejecución de programas financiados por dichas entidades. Además, algunos programas incluyen componentes de capacitación técnica o asesoría para beneficiarios.
Como punto de consideración, la efectividad de la banca de desarrollo puede depender de la articulación con actores locales y de la capacidad para gestionar riesgos en proyectos de largo plazo. La existencia de instrumentos complementarios, como garantías parciales o fondos de coinversión, puede ampliar la participación del sector privado en proyectos que tradicionalmente habrían tenido barreras de acceso a crédito.
En México, la supervisión del sistema financiero está distribuida entre varias autoridades: Banco de México administra la política monetaria y la infraestructura de pagos; la Comisión Nacional Bancaria y de Valores (CNBV) supervisa bancos, casas de bolsa y otras entidades sujetas a regulación prudencial; la Secretaría de Hacienda establece normas y políticas macrofinancieras. Esta estructura busca mantener la estabilidad financiera, proteger a los usuarios y asegurar el cumplimiento de normas de transparencia y capital.
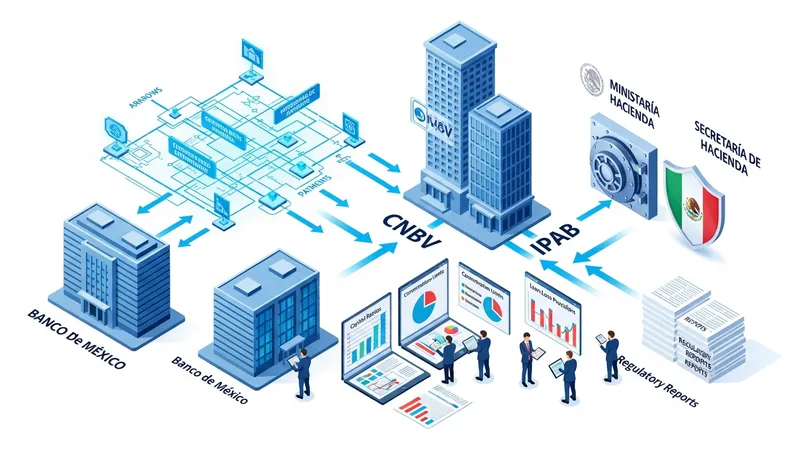
Los requerimientos prudenciales en México incluyen niveles mínimos de capital, límites de concentración y provisiones para pérdidas crediticias que las entidades deben reportar periódicamente a la CNBV. Banco de México opera sistemas de liquidación que reducen el riesgo sistémico en pagos interbancarios. Asimismo, el Instituto para la Protección al Ahorro Bancario (IPAB) administra mecanismos de protección de depósitos y procedimientos de resolución cuando corresponda.
La supervisión suele apoyarse en reportes regulares, inspecciones y pruebas de estrés que evalúan la resiliencia del sistema ante shocks. En años recientes, las autoridades mexicanas han promovido mayor transparencia en comisiones y contratos, y han fomentado estándares internacionales de supervisión. Estas prácticas buscan mitigar riesgos y facilitar la confianza en el sistema entre depositantes e inversionistas.
Como consideración práctica para analistas y responsables de cumplimiento, convivir con múltiples autoridades exige coordinación en reportes y alineación normativa. La comprensión de los distintos requisitos y plazos regulatorios en México suele ser un elemento relevante para la gestión operativa de bancos y otras instituciones supervisadas.
Además de bancos y banca de desarrollo, el sistema mexicano incorpora participantes no bancarios como AFOREs, sociedades financieras de objeto múltiple (SOFOM), casas de cambio, procesadores de pago y cooperativas. Estos actores suelen cubrir nichos específicos: por ejemplo, las AFORE administran cuentas individuales de retiro bajo supervisión de la CONSAR; las SOFOMs ofrecen crédito especializado o arrendamiento, y las cooperativas atienden comunidades locales con modelos asociativos.
Las AFORE en México gestionan recursos de largo plazo y están sujetas a límites de inversión y reportes periódicos; su comportamiento puede influir en la demanda de instrumentos de deuda y en la liquidez del mercado financiero. Las SOFOMs, registradas ante la CNBV cuando corresponde, pueden ofrecer alternativas de crédito que complementan la oferta bancaria, especialmente para microempresas o segmentos con requisitos distintos a los de la banca tradicional.
Los proveedores de infraestructura de pago y los institutos de pago electrónico han crecido en México, especialmente con iniciativas para modernizar cobranza y transferencias interbancarias. Banco de México y la CNBV suelen emitir normas sobre interoperabilidad, uso de canales digitales y prevención de fraudes, temas que impactan tanto a bancos como a proveedores no bancarios y a usuarios finales.
Como consideración práctica, la coexistencia de múltiples tipos de instituciones en México suele ampliar la diversidad de productos disponibles, pero también exige atención a requisitos de supervisión, transparencia contractual y manejo de riesgos operativos. Las tendencias tecnológicas y la regulación emergente tienden a influir en la oferta de servicios y en la interacción entre actores tradicionales y nuevos participantes.